Tin nổi bật trong tuần 12–16/10/2026: VN-Index giảm tuần thứ tư, khối ngoại bán ròng hơn 3.000 tỷ đồng
Trong bài này
Tuần giao dịch 12–16/10 là tuần giảm thứ tư liên tiếp của VN-Index: chỉ số có lúc mất mốc 1.700 điểm rồi lấy lại trong phiên cuối tuần. Dưới đây là năm tin nổi bật, tổng hợp từ các báo tài chính lớn.
1. VN-Index giảm tuần thứ tư liên tiếp, thủng rồi lấy lại mốc 1.700
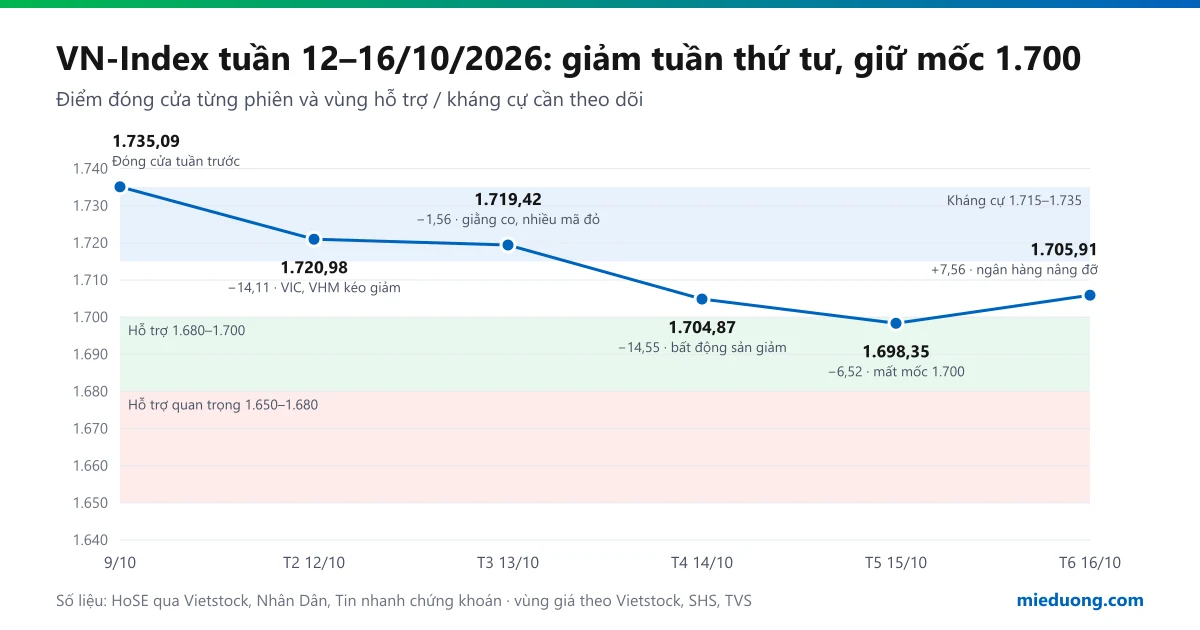
- VN-Index đóng cửa tuần ở 1.705,91 điểm, giảm 29,18 điểm (−1,68%) so với tuần trước. HNX-Index giảm 0,94%. Sau bốn tuần giảm liên tiếp, chỉ số đã mất khoảng 110 điểm.
- Bốn phiên đầu tuần đều giảm, nối chuỗi giảm lên bảy phiên liên tiếp (tính từ 7/10). Phiên 15/10 chỉ số đóng cửa ở 1.698,35 điểm, dưới mốc tâm lý 1.700.
- Phiên 16/10 hồi 7,56 điểm nhờ nhóm ngân hàng, chấm dứt chuỗi giảm. Nhưng thanh khoản không đi theo: giá trị giao dịch trên HoSE phiên cuối tuần chỉ khoảng 11.000 tỷ đồng, thấp hơn phiên trước khoảng 25–27%. Cả tuần, khối lượng giao dịch trên HoSE giảm khoảng 18,6% so với tuần trước.
- Bài tổng kết tuần của Vietstock tóm lại: áp lực bán tập trung ở nhóm vốn hóa lớn, lực cầu bắt đáy có xuất hiện nhưng không lan ra được, và nhịp hồi cuối tuần chưa đủ mạnh để cải thiện xu hướng ngắn hạn.
2. Khối ngoại bán ròng hơn 3.000 tỷ đồng, cả năm phiên
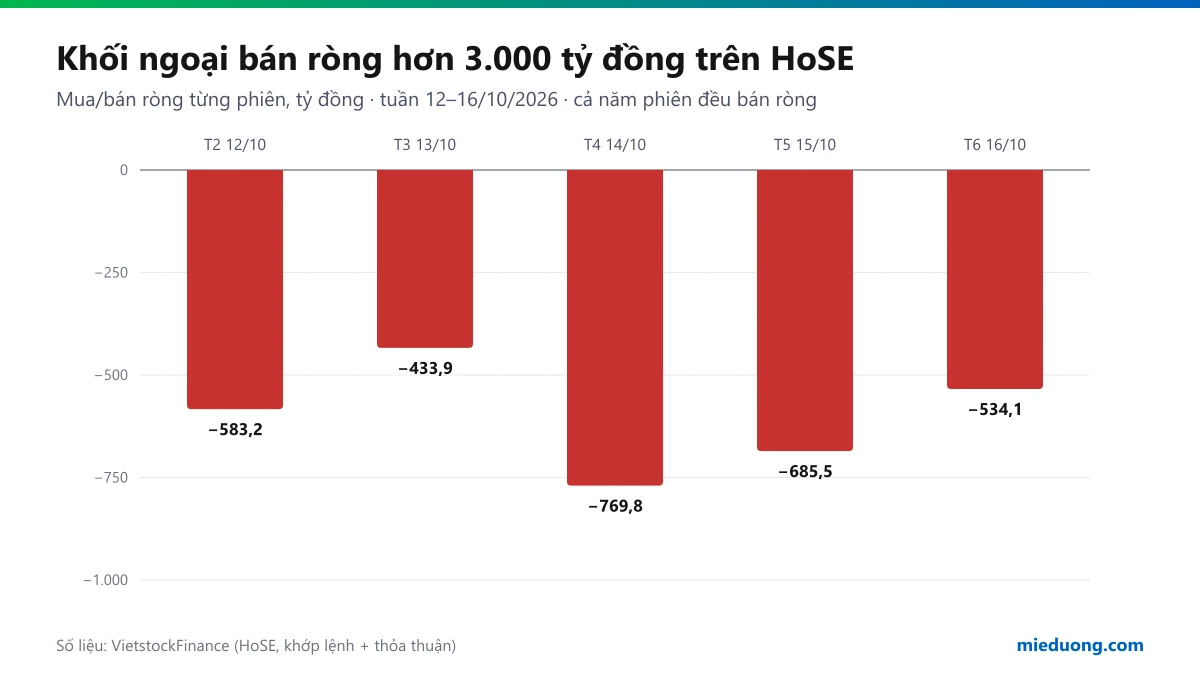
- Khối ngoại bán ròng trên HoSE cả năm phiên, tổng khoảng 3.006 tỷ đồng. Con số này thấp hơn nhiều so với gần 14.000 tỷ đồng của tuần trước, vì tuần này không có lô thỏa thuận lớn như MCH. Trên HNX, khối ngoại bán ròng thêm hơn 105 tỷ đồng. Theo Vietstock, phiên 16/10 là phiên bán ròng thứ 11 liên tiếp.
- Phiên bán mạnh nhất là 14/10, khoảng 770 tỷ đồng, riêng VIC và VHM bị bán ròng hơn 300 tỷ.
- Lượng bán tản ra nhiều mã: TCB, PNJ, FPT đầu tuần; VIC, STB giữa tuần; HDB (khoảng 182 tỷ) phiên cuối tuần. Chiều mua có HPG (12/10), MBB (14/10 và 15/10, mỗi phiên hơn 100 tỷ) và FPT (16/10).
- Ngược chiều khối ngoại, tự doanh công ty chứng khoán mua ròng khớp lệnh khoảng 534 tỷ đồng trên HoSE phiên 16/10, riêng VPB khoảng 218 tỷ đồng.
3. VIC và VHM quyết định điểm số của tuần
- Phiên 12/10, VIC và VHM lấy đi gần 14 điểm của VN-Index — gần bằng toàn bộ mức giảm của phiên.
- Phiên 14/10, nhóm bất động sản giảm sâu nhất thị trường (VIC, VHM, KSF, VRE), kéo chỉ số mất 14,55 điểm. Phiên 15/10, riêng VIC và VHM lấy đi tổng cộng khoảng 11,4 điểm — gần gấp đôi mức giảm 6,52 điểm của cả chỉ số; các mã nâng đỡ mạnh nhất (HPG, MBB) chỉ bù lại khoảng 1,2 điểm.
- Phiên hồi 16/10, lần đầu trong tuần hai mã này đi ngược nhau: VHM tăng 3,6% và mang về khoảng 3,7 điểm — nhiều nhất thị trường, cùng CTG, BID góp thêm khoảng 2,6 điểm; nhưng VIC vẫn giảm 1,4% và lấy đi khoảng 4,8 điểm. Nói cách khác, chỉ số tuần này đi theo vài mã vốn hóa lớn hơn là theo số đông: phiên 13/10 chỉ giảm 1,56 điểm nhưng có khoảng 420 mã giảm so với 220 mã tăng.
4. Mùa báo cáo quý III mở màn, kết quả phân hóa
- Kinh Bắc (KBC) là doanh nghiệp đầu tiên trên HoSE công bố báo cáo quý III: lợi nhuận sau thuế 937 tỷ đồng, gấp khoảng 3 lần cùng kỳ, doanh thu thuần 3.187 tỷ đồng. Lũy kế 9 tháng, lợi nhuận sau thuế vẫn giảm khoảng 23%.
- Các công bố khác trong tuần cũng trái chiều: F88 lãi trước thuế quý III 401 tỷ đồng (+42%), Thép tấm lá Thống Nhất (TNS) tăng mạnh từ nền thấp; Thủy điện Xuân Minh (XMP) giảm 83%, Idico-Linco (LAI) ước lỗ.
- Phần lớn doanh nghiệp vốn hóa lớn — nhóm đang quyết định điểm số — chưa công bố; mùa báo cáo sẽ dày hơn trong hai tuần tới.
5. Vĩ mô: lãi suất huy động nhích lên, USD tự do tăng, xăng giảm giá
- Lãi suất tiết kiệm kỳ hạn 12 tháng niêm yết ngày 16/10 trong khoảng 3,7–7,5%/năm; kỳ hạn 18 tháng cao nhất 7,9%/năm. Đầu tuần, một số ngân hàng tăng lãi suất các kỳ hạn dài.
- Ngày 12/10, giá USD trên thị trường tự do lên vùng 25.900–26.200 đồng, được nhắc tới như một lý do khiến tâm lý phòng thủ hơn. Ngân hàng Nhà nước tiếp tục hút ròng nhẹ qua kênh cầm cố (khoảng 765 tỷ đồng phiên 14/10); lãi suất qua đêm liên ngân hàng hạ về khoảng 3,5%/năm.
- Kỳ điều hành chiều 15/10, giá xăng E10 RON95 giảm 1.225 đồng/lít, xăng E5 RON92 giảm 732 đồng/lít.
Sự kiện nào đã tác động lên VN-Index, từng phiên
Đóng cửa tuần trước (9/10): 1.735,09 điểm. Giá trị khối ngoại là mua/bán ròng trên HoSE, gồm cả khớp lệnh và thỏa thuận, theo số liệu VietstockFinance.
| Phiên | VN-Index | Ngoại ròng (tỷ) | Sự kiện chính và tác động |
|---|---|---|---|
| 12/10 | 1.720,98 (−14,11) | −583,2 | Lực bán tăng vào buổi chiều; VIC kéo giảm mạnh nhất, cùng VHM, GAS, VPL. USD tự do lên 25.900–26.200 đồng và lãi suất huy động kỳ hạn dài tăng làm tâm lý phòng thủ hơn. |
| 13/10 | 1.719,42 (−1,56) | −433,9 | Chỉ số gần như đi ngang nhưng khoảng 420 mã giảm: tiêu dùng, năng lượng, công nghệ đỏ; ngân hàng và VIC, VHM đỡ điểm. FPT bị khối ngoại bán ròng hơn 100 tỷ. |
| 14/10 | 1.704,87 (−14,55) | −769,8 | Bất động sản giảm sâu nhất (VIC, VHM, KSF, VRE), khối ngoại bán ròng mạnh nhất tuần — riêng VIC, VHM hơn 300 tỷ. |
| 15/10 | 1.698,35 (−6,52) | −685,5 | Mất mốc 1.700, phiên giảm thứ bảy liên tiếp. Sau 14h lực bán lan ra VN30, dầu khí, hóa chất; VIC và VHM lấy đi khoảng 11,4 điểm, BSR gần 2 điểm. |
| 16/10 | 1.705,91 (+7,56) | −534,1 | Ngân hàng nâng đỡ (CTG, BID, LPB, SHB), VHM tăng 3,6% — chấm dứt chuỗi giảm; VIC vẫn lấy đi khoảng 4,8 điểm. Thanh khoản HoSE chỉ khoảng 11.000 tỷ đồng, thấp hơn phiên trước khoảng một phần tư. |
Đọc bảng này thế nào:
- Khối ngoại bán đều, không dồn vào một lô. Năm phiên dao động 434–770 tỷ đồng, không phiên nào có lô thỏa thuận lớn được báo chí ghi nhận như MCH tuần trước. Lượng bán nhỏ hơn nhưng liên tục từng phiên.
- Ba phiên giảm mạnh nhất (12/10, 14/10, 15/10) đều có bóng VIC, VHM. Phiên hồi 16/10 cũng có VHM dẫn đầu, trong khi VIC vẫn kéo ngược. Nhóm vốn hóa lớn này đang quyết định hướng đi của chỉ số trong cả hai chiều.
- Phiên hồi cuối tuần chưa có dòng tiền đi kèm. Chỉ số tăng nhưng thanh khoản giảm khoảng một phần tư, khối ngoại vẫn bán ròng; lực mua chủ yếu đến từ tự doanh. Vietstock và SHS đều đánh giá xu hướng ngắn hạn chưa cải thiện (mục dưới).
Phân tích VN-Index
Bức tranh kỹ thuật (theo phân tích kỹ thuật của Vietstock: các bản Vietstock Daily 15/10, 16/10 và bản phân tích phiên 16/10):
- Phá vỡ đáy tháng 8: phiên 14/10 để lại một cây nến giảm thân dài (Big Black Candle) và xuyên thủng vùng đáy cũ tháng 8/2026.
- Động lượng chưa cải thiện: chỉ số bám dải dưới (Lower Band) của Bollinger Bands; MACD và Stochastic tiếp tục suy yếu sau khi cắt xuống đường tín hiệu. Phiên 15/10 giảm với khối lượng trên trung bình 20 phiên.
- Phiên hồi 16/10 chưa đổi bức tranh: trong phiên có lúc xuất hiện nến bóng trên dài (Long Upper Shadow) — áp lực bán vẫn còn. Vietstock lưu ý nếu chỉ số không lấy lại được vùng đáy tháng 8 (1.715–1.735 điểm) thì rủi ro điều chỉnh ngắn hạn tiếp tục tăng; đóng cửa 1.705,91 vẫn nằm dưới vùng này.
- Vùng hỗ trợ tiếp theo là đáy cũ tháng 7/2026, tương đương 1.650–1.680 điểm.
Các vùng giá cần theo dõi:
| Vùng | Mốc | Ý nghĩa |
|---|---|---|
| Kháng cự gần | 1.715–1.735 | Đóng cửa các phiên 12–13/10 và tuần trước (1.735,09); nằm trong vùng đáy tháng 8 vừa bị xuyên thủng. |
| Hỗ trợ gần | 1.680–1.700 | Mốc tâm lý 1.700 — SHS xem là hỗ trợ quan trọng; TVS cho rằng chỉ số có thể cần kiểm định lại vùng đáy trung hạn 1.680–1.700. |
| Hỗ trợ quan trọng | 1.650–1.680 | Đáy tháng 7/2026, vùng hỗ trợ tiếp theo theo Vietstock. |
Nhận định của các công ty chứng khoán cho tuần tới:
- SHS: xu hướng ngắn hạn của VN-Index tiếp tục suy yếu; vùng 1.700 điểm là hỗ trợ quan trọng, và SHS chờ chỉ số vượt được xu hướng giảm hiện tại trước khi đánh giá lại.
- TVS: chỉ số có thể cần kiểm định lại vùng đáy trung hạn 1.680–1.700 điểm trong các phiên tới, và cần thêm tín hiệu cân bằng của cung cầu.
Những gì sẽ quyết định tuần 19–23/10: chỉ số giữ được mốc 1.700 hay quay về kiểm tra vùng 1.650–1.680; thanh khoản có trở lại khi chỉ số hồi hay không; khối ngoại có ngừng chuỗi bán ròng 11 phiên; và báo cáo quý III của nhóm bất động sản, ngân hàng vốn hóa lớn — nhóm đang quyết định điểm số.
Nguồn tổng hợp: VietstockFinance — Giao dịch nhà đầu tư nước ngoài, Vietstock — Chứng khoán tuần 12–16/10, Vietstock — Nhịp đập thị trường 12/10, Vietstock — 13/10, Vietstock — 16/10, Vietstock Daily 15/10, Vietstock Daily 16/10, Vietstock — PTKT phiên 16/10, Vietstock — Dòng tiền 16/10, CafeF, CafeF — KBC quý III, Tin nhanh chứng khoán, Nhân Dân, Thời báo Tài chính, VnExpress, Dân trí, Vietnamnet.
Góc nhìn của Mie
Mie DươngChuyên viên tư vấn tài chính tại VPBankS
Tuần này chỉ số giảm nhìn thì sâu, nhưng phần lớn điểm số nằm ở hai mã VIC và VHM; còn phiên hồi thứ Sáu thì thanh khoản thấp đi kèm, nên Mie chưa xem đó là tín hiệu đảo chiều. Khối ngoại đã bán ròng 11 phiên liền trong khi tự doanh trong nước mua vào — thị trường đang giằng co, chưa ngã ngũ bên nào. Giai đoạn này Mie ưu tiên giữ tỷ lệ ký quỹ ở mức thoải mái và đọc kỹ báo cáo quý III của từng doanh nghiệp, hơn là đoán đáy của chỉ số. Anh chị đang dùng margin, hoặc muốn xem lại danh mục trước mùa báo cáo, cứ nhắn Mie nhé.