Tin nổi bật trong tuần 5–9/10/2026: khối ngoại bán ròng kỷ lục, VN-Index giảm tuần thứ ba
Trong bài này
Tuần giao dịch 5–9/10 khép lại với VN-Index giảm nhẹ, nhưng con số đáng nhớ nhất của tuần không nằm ở chỉ số mà ở dòng vốn ngoại. Dưới đây là năm tin nổi bật, tổng hợp từ các báo tài chính lớn.
1. VN-Index giảm tuần thứ ba liên tiếp, giữ vùng 1.735 điểm
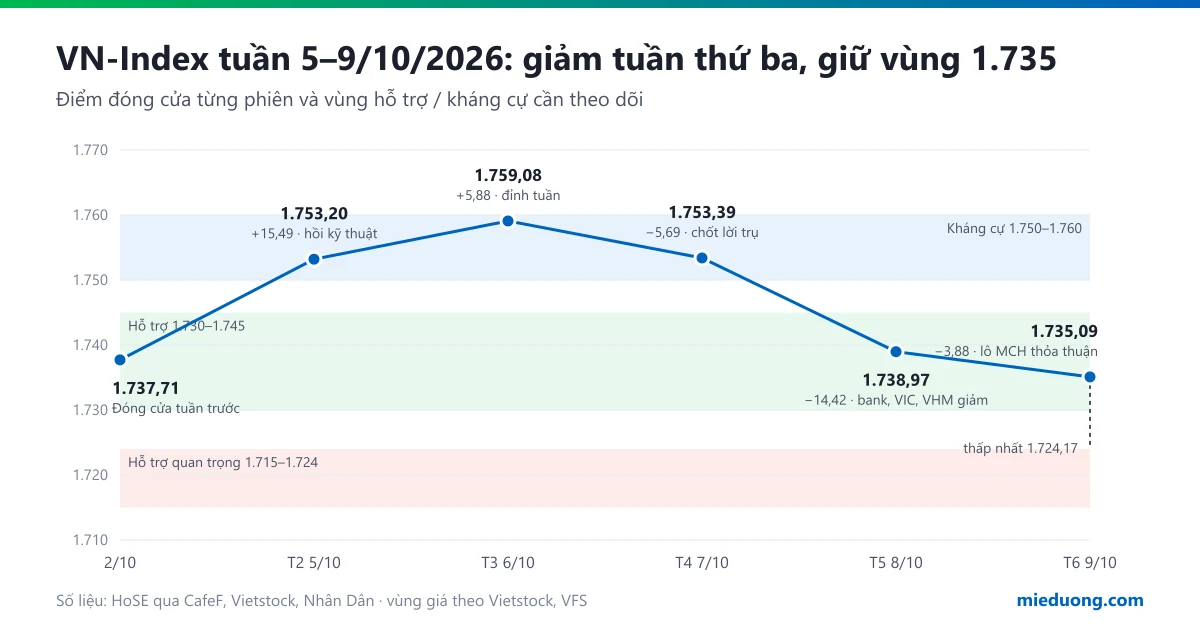
- VN-Index đóng cửa tuần ở 1.735,09 điểm, giảm 2,62 điểm (−0,15%). HNX-Index lùi về 261,60 điểm (−1,93%). Tính từ cuối tháng 9, VN-Index đã mất khoảng 33,5 điểm.
- Hai phiên đầu tuần hồi phục, lên 1.759 điểm ngày 6/10; ba phiên sau giảm, mạnh nhất là phiên 8/10 (−14,42 điểm). Phiên 9/10 có lúc chạm 1.724 điểm trước khi hồi lên.
- Thanh khoản cải thiện: tổng giá trị giao dịch hơn 91.700 tỷ đồng, tăng khoảng 18,8% so với tuần trước; riêng phiên 9/10 vượt 27.500 tỷ đồng.
2. Khối ngoại bán ròng gần 14.000 tỷ đồng — tâm điểm là lô MCH
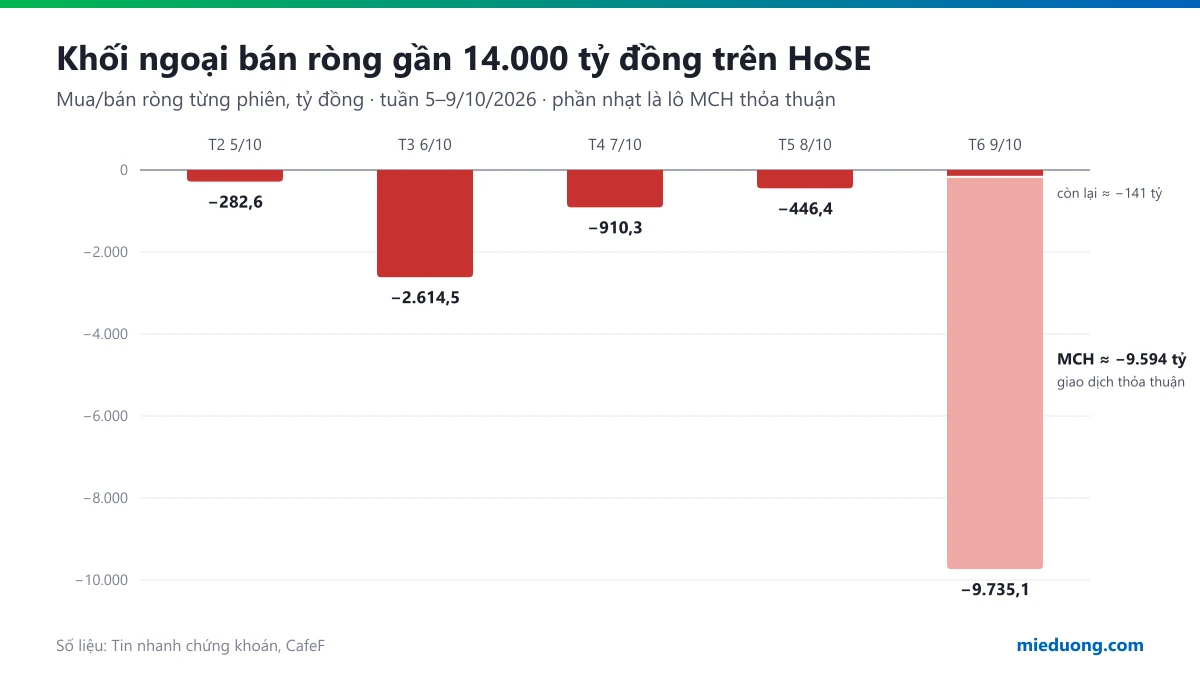
- Khối ngoại bán ròng trên HoSE 5 phiên liên tiếp, tổng khoảng 13.989 tỷ đồng — mức cao nhất từ đầu năm, gấp khoảng 8,5 lần tuần trước. Trên HNX, khối ngoại lại mua ròng nhẹ.
- Riêng phiên 9/10 bán ròng hơn 9.700 tỷ đồng, trong đó MCH (Masan Consumer) chiếm gần 9.600 tỷ, chủ yếu qua giao dịch thỏa thuận. Nghĩa là phần lớn con số kỷ lục đến từ một giao dịch lô lớn, không phải bán tháo trên diện rộng.
- Phiên 6/10, HDB bị bán ròng hơn 2.000 tỷ đồng. Lũy kế bán ròng của khối ngoại đã vượt mốc 100.000 tỷ đồng.
3. Sau nâng hạng FTSE: "bán theo tin" và bài toán dòng vốn
- Việt Nam chính thức vào nhóm thị trường mới nổi thứ cấp của FTSE Russell từ 21/9/2026, nhưng chỉ số đi ngược kỳ vọng: VN-Index giảm ngay ngày hiệu lực và khép tháng 9 ở mức −3,47%.
- Lý do được nhắc nhiều: các quỹ theo rổ cận biên phải giảm tỷ trọng Việt Nam ngay, trong khi vốn từ quỹ thị trường mới nổi giải ngân theo 4 đợt (10% tháng 9/2026, phần lớn rơi vào năm 2027).
- Mục tiêu tiếp theo được bàn tới là chuẩn mới nổi của MSCI.
4. Vĩ mô: USD tăng tuần thứ tư, lãi suất liên ngân hàng biến động
- Chỉ số USD (DXY) tăng tuần thứ tư liên tiếp, vượt 102 điểm. USD mạnh cùng lợi suất trái phiếu Mỹ cao gây áp lực lên dòng vốn vào các thị trường mới nổi.
- Ngân hàng Nhà nước hút ròng qua thị trường mở; lãi suất qua đêm liên ngân hàng có lúc vọt lên gần 7% trước khi hạ nhiệt.
- Lãi suất tiết kiệm kỳ hạn 12 tháng phổ biến 3,7–7,1%/năm; một số ngân hàng nhích lãi suất huy động.
5. Mùa báo cáo quý III bắt đầu, dòng tiền chọn lọc
- Các công ty chứng khoán dự báo lợi nhuận toàn thị trường quý III tăng khoảng 25–28% so với cùng kỳ, chậm lại so với nửa đầu năm. Nhóm dầu khí, bán lẻ và thép được kỳ vọng tăng mạnh; nhóm chứng khoán được dự báo giảm.
- Cổ phiếu riêng lẻ có tin vẫn được dòng tiền tìm đến: PNJ tăng trần sau thông tin kiểm định kim cương đạt chuẩn, NVL tăng gần 7% nhờ tin tái cấu trúc nợ.
- Vùng 1.715–1.750 điểm là hỗ trợ được nhiều công ty chứng khoán theo dõi cho tuần 12–16/10.
Sự kiện nào đã tác động lên VN-Index, từng phiên
Đóng cửa tuần trước (2/10): 1.737,71 điểm. Giá trị khối ngoại là mua/bán ròng trên HoSE.
| Phiên | VN-Index | Ngoại ròng (tỷ) | Sự kiện chính và tác động |
|---|---|---|---|
| 5/10 | 1.753,20 (+15,49) | −282,6 | Hồi kỹ thuật sau 5 phiên giảm liên tiếp, chỉ số bật lên từ vùng hỗ trợ Fibonacci 1.730–1.745. Khối ngoại bán nhẹ nên không cản được nhịp hồi. |
| 6/10 | 1.759,08 (+5,88) | −2.614,5 | Tăng phiên thứ hai, dù khối ngoại bán ròng mạnh (riêng HDB hơn 2.000 tỷ). Dòng tiền trong nước hấp thụ được lượng bán — phiên cao nhất tuần. |
| 7/10 | 1.753,39 (−5,69) | −910,3 | Áp lực chốt lời ở nhóm trụ, có lúc mất hơn 17 điểm rồi hồi; PNJ giảm sâu trước khi có tin kiểm định. Tâm lý chờ kết quả quý III. |
| 8/10 | 1.738,97 (−14,42) | −446,4 | Phiên giảm mạnh nhất tuần: ngân hàng cùng VIC, VHM giảm, 21/30 mã VN30 đỏ. USD mạnh và lợi suất Mỹ cao đè lên dòng vốn vào thị trường mới nổi. Chỉ số về lại mức của 2/10. |
| 9/10 | 1.735,09 (−3,88) | −9.735,1 | Bán ròng kỷ lục năm, nhưng gần 9.600 tỷ là lô MCH thỏa thuận — không đi qua khớp lệnh nên ít tác động lên điểm số. VIC kéo chỉ số giảm hơn 4 điểm; HDB, TCB, VPB, VHM đỡ lại. Chạm 1.724 trong phiên rồi hồi. |
Đọc bảng này thế nào:
- Con số khối ngoại lớn không đi cùng cú giảm lớn. Phiên bán ròng nhiều nhất (9/10) chỉ làm chỉ số mất 3,88 điểm; phiên giảm mạnh nhất (8/10) khối ngoại chỉ bán 446 tỷ. Lý do: phần lớn lượng bán là giao dịch thỏa thuận, còn điểm số do khớp lệnh và nhóm vốn hóa lớn quyết định.
- Biến động điểm số chủ yếu đến từ vài mã trụ (VIC, VHM, ngân hàng). Khi nhóm này cùng giảm như 8/10, chỉ số giảm mạnh; khi phân hóa như 9/10, chỉ số gần như đi ngang dù bảng điện nhiều mã đỏ.
- Dòng tiền trong nước là lực đỡ. Thanh khoản tăng gần 19% trong một tuần khối ngoại bán ròng kỷ lục, cho thấy có bên đứng ra mua — chỉ số không thủng vùng hỗ trợ.
Phân tích VN-Index
Bức tranh kỹ thuật (theo phân tích kỹ thuật của Vietstock, cập nhật đến đầu tháng 10):
- Xu hướng trung hạn suy yếu: chỉ số đã cắt xuống dưới đường trung bình 50 tuần (SMA 50 tuần); tuần 28/9–2/10 để lại một cây nến giảm thân dài.
- Động lượng tiêu cực: MACD nằm dưới đường tín hiệu và lùi sát mốc 0; Stochastic cũng đã cắt xuống đường tín hiệu. Chỉ số bám dải dưới của Bollinger Bands.
- Tuần 5–9/10 là tuần "giữ nền": biên độ cả tuần chỉ khoảng 35 điểm (1.724–1.759), đóng cửa giảm 0,15% — mức giảm thu hẹp rõ so với hai tuần trước, trong khi thanh khoản tăng. Đây là dấu hiệu lực bán đang được hấp thụ, nhưng chưa phải tín hiệu đảo chiều.
Các vùng giá cần theo dõi:
| Vùng | Mốc | Ý nghĩa |
|---|---|---|
| Kháng cự gần | 1.750–1.760 | Đỉnh tuần (1.759 ngày 6/10); vượt và giữ được vùng này mới mở đường hồi phục. |
| Hỗ trợ gần | 1.730–1.745 | Fibonacci thoái lui 61,8%, chỉ số đang kiểm tra lại. |
| Hỗ trợ quan trọng | 1.715–1.724 | Đáy tháng 8/2026 và đáy trong phiên 9/10. Thủng vùng này thì xu hướng giảm được xác nhận. |
Kịch bản cho tháng 10 (theo VFS):
- Tích cực: giữ được vùng 1.715–1.760, thanh khoản cải thiện, kết quả quý III khả quan và khối ngoại giảm bán → chỉ số có thể hồi về vùng 1.800–1.850.
- Tiêu cực: khối ngoại tiếp tục bán mạnh, dòng tiền trong nước không theo kịp → thủng hỗ trợ và tích lũy dài hơn trong vùng 1.680–1.780.
Những gì sẽ quyết định tuần 12–16/10: phản ứng của chỉ số tại vùng 1.750 (kháng cự gần) và 1.715 (hỗ trợ cứng); diễn biến bán ròng của khối ngoại trên khớp lệnh (không tính các lô thỏa thuận); và các báo cáo quý III đầu tiên của nhóm ngân hàng, bất động sản vốn hóa lớn — nhóm đang quyết định điểm số.
Nguồn tổng hợp: CafeF, Tin nhanh chứng khoán, Nhân Dân, Vietstock, VnEconomy, Bnews.
Góc nhìn của Mie
Mie DươngChuyên viên tư vấn chính tại VPBankS
Tuần này nhìn bảng điện thì đỏ, nhưng đọc kỹ thì con số "kỷ lục" của khối ngoại phần lớn là một giao dịch thỏa thuận, và dòng tiền trong nước vẫn đang làm đối trọng. Giai đoạn này Mie ưu tiên theo dõi kết quả quý III của từng doanh nghiệp hơn là đuổi theo chỉ số. Cần trao đổi về danh mục của mình, anh chị cứ nhắn Mie nhé.